Ставкадо 15,5 %
Повышенная ставка2 мес.
Доход за 2 мес.+7 771 ₽
Приветственная ставка 2 месяца, дальше — базовая
Лицензия ЦБ № 2268
В пополняемый вклад можно докладывать деньги по той же ставке, под которую он открыт. Это ценно, когда ставки падают: вы закрепили высокую доходность и продолжаете наращивать сумму. Поэтому банки ограничивают пополнение — сроком, минимальным взносом или предельной суммой — и дают по таким вкладам ставку чуть ниже.
Когда ставки растут, преимущество исчезает: проще открыть новый вклад на лучших условиях. Для регулярных небольших накоплений подойдёт и накопительный счёт.
Такой вклад полезен, если вы не можете сразу внести всю сумму или хотите закрепить текущую ставку.
Ставка в рекламе не показывает, сколько вы реально заработаете, поэтому сравнивайте условия целиком.
Ставку у пополняемого вклада сравнивайте с обычным вкладом на тот же срок: разница иногда съедает выгоду от докладывания небольших сумм.
| Организация и продукт | Ставка | Повышенная ставка | Сумма |
|---|---|---|---|
 МТС Счёт (% на ежедневный остаток) МТС Банк | до 15,5 % | 2 мес. | от 1 ₽ |
 Сейв (накопительный) Яндекс Банк | до 15 % | 2 мес. | от 1 ₽ |
 Срочный Ozon Банк | 13,61 % | 6 мес. | от 1 000 ₽ |
 Доходный (% на минимальный остаток) Газпромбанк | 14 % | 2 мес. | от 1 ₽ |
| МТС Вклад плюс МТС Банк | 14,05 % | 3 мес. | от 10 000 ₽ |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Пополняемый вклад выгоден, когда ставки снижаются и вы можете регулярно докладывать деньги. Перед открытием проверьте срок пополнения, лимиты и правила снятия, а ставку сравните с обычным вкладом и накопительным счётом.
Вкладов в каталоге для города 23, а максимальная ставка по ним — 16%. Это верхняя граница, и итоговая доходность зависит от суммы, срока и условий банка, так что цифру стоит читать как ориентир. Вклады и счета физлиц застрахованы АСВ до 1,4 млн ₽ в одном банке, поэтому крупную сумму стоит делить между разными организациями.
Налог с процентов банк не удерживает: его считает налоговая служба и присылает уведомление. Платится налог только с процентов сверх необлагаемой суммы, которая равна 1 млн ₽, умноженному на максимальную ключевую ставку за год. Если проценты за год не превышают эту сумму, платить налог не нужно. Поэтому при крупных вкладах стоит заранее прикинуть доход и не удивляться уведомлению.
Открыть вклад лично можно в одном из пяти отделений банков города, а здесь представлены ВТБ с четырьмя отделениями и Всероссийский банк развития регионов. Региональные банки, например Банк Синара и Ак Барс Банк, тоже доступны в городе, и их условия стоит сравнить с федеральными. Если хотите больше выбора офисов, Салават в 13 км и Стерлитамак в 21 км дают 18 и 36 отделений соответственно. Сравнивайте вклады по сроку и возможности досрочного снятия, потому что это заметно отличается от банка к банку.
Ишимбай: 5 отделений 2 банков. Больше всего точек: ВТБ — 4, Всероссийский банк развития регионов — 1. Самая высокая оценка посетителей — улица Маршала Жукова, 7 (Всероссийский банк развития регионов): ★ 2,2 по 9 отзывам. По выходным точки закрыты, до позднего вечера или круглосуточно работают 1.

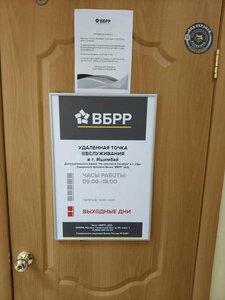
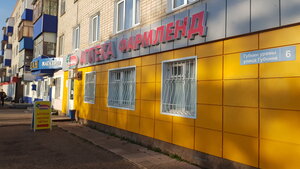
Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Ишимбае пять отделений банков, и представлены здесь две организации: ВТБ с четырьмя отделениями и Всероссийский банк развития регионов с одним. Отделения стоят на Северной, Бульварной и Революционной улицах, а также на улице Губкина и улице Маршала Жукова. Работающих по выходным и круглосуточных отделений здесь нет, поэтому визит лучше планировать на будние дни. Городское время опережает московское на два часа.
Банкоматов в городе 52, и больше всего их у Банка Уралсиб — 19. Сбербанк держит 8, ВТБ — 5, Газпромбанк и Т-Банк — по 4. Круглосуточно работают 13 из них, так что с наличными можно разобраться и вне часов работы отделений. Банки без собственных отделений в городе, например Сбербанк и Т-Банк, тоже видны по банкоматам. Банкоматов здесь в десять с лишним раз больше, чем отделений.
Если нужно отделение конкретного банка, ближайшие города — Салават в 13 км, где 18 отделений, и Стерлитамак в 21 км с 36 отделениями. Из региональных организаций здесь доступны УБРиР, Банк Синара и Ак Барс Банк, и если федеральный банк не подходит, стоит начать с них. В каталоге есть ещё двенадцать федеральных банков без отделения в городе, от Альфа-Банка до Райффайзенбанка. Чтобы не тратить время на поиск, лучше заранее посмотреть адрес в приложении нужного банка.
Большинство вкладов открываются онлайн, поэтому ставка не зависит от города. Сравните ставку, срок и условия: пополнение, снятие, капитализацию.
Да, если доход по всем вкладам за год превысит необлагаемый лимит: 1 млн ₽ × максимальную ключевую ставку года. С превышения удерживается НДФЛ.
АСВ вернёт деньги в пределах 1,4 млн ₽ вместе с процентами в течение 14 дней после отзыва лицензии.


