
Ставкадо 20 %
Срок2 мес.
Доход за 2 мес.+10 027 ₽
Ставка до 20% на короткий срок
Лицензия ЦБ № 30
Вклад — договор с банком: вы оставляете деньги на срок, он платит заранее известный процент. Ставка зафиксирована до конца срока, и в этом главное отличие от накопительного счёта. Плата за фиксацию — досрочно забрать деньги можно, но проценты пересчитают по ставке «до востребования», то есть почти до нуля.
Ставки следуют за ключевой ставкой Банка России. Когда её ждут ниже, выгоднее длинный вклад, фиксирующий сегодняшнюю доходность; когда выше — короткий. Сравнивайте предложения одинакового срока и смотрите на выплату процентов: при капитализации они прибавляются к сумме и сами приносят доход. Самые яркие ставки часто действуют только для новых клиентов или при покупке дополнительного продукта.
Вклады, счета и остатки на картах застрахованы государством на 1,4 млн рублей в одном банке, включая начисленные проценты. Сумму больше разумно разложить по разным банкам. С процентов сверх необлагаемой суммы — миллион рублей, умноженный на максимальную за год ключевую ставку, — платится налог; налоговая считает его сама и присылает уведомление.
Вклад работает лучше всего, когда вы заранее знаете, на какой срок деньги можно отложить.
Сравнивать нужно не только ставки, но и всё, что влияет на итоговый доход.
Не ориентируйтесь только на максимальную ставку в рекламе: итоговый доход зависит от срока, суммы, капитализации и условий, которые нужно выполнять каждый месяц.
| Организация и продукт | Ставка | Срок | Сумма |
|---|---|---|---|
 Мой Дом ДОМ.РФ Банк | 14,4 % | 3 мес. | от 50 000 ₽ |
 Лучший % Сбербанк | 13,5 % | 7 мес. | от 100 000 ₽ |
 МТС Счёт (% на ежедневный остаток) МТС Банк | до 15,5 % | 2 мес. | от 1 ₽ |
 Сейв (накопительный) Яндекс Банк | до 15 % | 2 мес. | от 1 ₽ |
| Сейв (вклад) Яндекс Банк | 16 % | 14 дней | от 10 000 ₽ до 10 млн ₽ |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Вклад хорош там, где деньги можно оставить до конца срока и важна предсказуемость. Выбирайте срок под свою цель и ожидания по ключевой ставке, сравнивайте предложения на равных условиях и читайте, при каких требованиях действует высокая ставка. Крупные суммы лучше распределять по нескольким банкам.
Эти предложения действуют только в отдельных регионах — у региональных банков и по региональным программам. Жителям Ишимбайа они не подойдут, но условия можно посмотреть для сравнения.
Вкладов в каталоге для города 23, а максимальная ставка по ним — 16%. Это верхняя граница, и итоговая доходность зависит от суммы, срока и условий банка, так что цифру стоит читать как ориентир. Вклады и счета физлиц застрахованы АСВ до 1,4 млн ₽ в одном банке, поэтому крупную сумму стоит делить между разными организациями.
Налог с процентов банк не удерживает: его считает налоговая служба и присылает уведомление. Платится налог только с процентов сверх необлагаемой суммы, которая равна 1 млн ₽, умноженному на максимальную ключевую ставку за год. Если проценты за год не превышают эту сумму, платить налог не нужно. Поэтому при крупных вкладах стоит заранее прикинуть доход и не удивляться уведомлению.
Открыть вклад лично можно в одном из пяти отделений банков города, а здесь представлены ВТБ с четырьмя отделениями и Всероссийский банк развития регионов. Региональные банки, например Банк Синара и Ак Барс Банк, тоже доступны в городе, и их условия стоит сравнить с федеральными. Если хотите больше выбора офисов, Салават в 13 км и Стерлитамак в 21 км дают 18 и 36 отделений соответственно. Сравнивайте вклады по сроку и возможности досрочного снятия, потому что это заметно отличается от банка к банку.
Ишимбай: 5 отделений 2 банков. Больше всего точек: ВТБ — 4, Всероссийский банк развития регионов — 1. Самая высокая оценка посетителей — улица Маршала Жукова, 7 (Всероссийский банк развития регионов): ★ 2,2 по 9 отзывам. По выходным точки закрыты, до позднего вечера или круглосуточно работают 1.

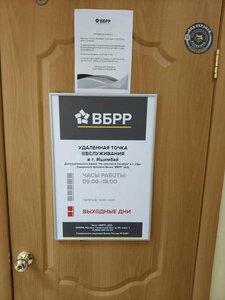
Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Ишимбае пять отделений банков, и представлены здесь две организации: ВТБ с четырьмя отделениями и Всероссийский банк развития регионов с одним. Отделения стоят на Северной, Бульварной и Революционной улицах, а также на улице Губкина и улице Маршала Жукова. Работающих по выходным и круглосуточных отделений здесь нет, поэтому визит лучше планировать на будние дни. Городское время опережает московское на два часа.
Банкоматов в городе 52, и больше всего их у Банка Уралсиб — 19. Сбербанк держит 8, ВТБ — 5, Газпромбанк и Т-Банк — по 4. Круглосуточно работают 13 из них, так что с наличными можно разобраться и вне часов работы отделений. Банки без собственных отделений в городе, например Сбербанк и Т-Банк, тоже видны по банкоматам. Банкоматов здесь в десять с лишним раз больше, чем отделений.
Если нужно отделение конкретного банка, ближайшие города — Салават в 13 км, где 18 отделений, и Стерлитамак в 21 км с 36 отделениями. Из региональных организаций здесь доступны УБРиР, Банк Синара и Ак Барс Банк, и если федеральный банк не подходит, стоит начать с них. В каталоге есть ещё двенадцать федеральных банков без отделения в городе, от Альфа-Банка до Райффайзенбанка. Чтобы не тратить время на поиск, лучше заранее посмотреть адрес в приложении нужного банка.
Большинство вкладов открываются онлайн, поэтому ставка не зависит от города. Сравните ставку, срок и условия: пополнение, снятие, капитализацию.
Да, если доход по всем вкладам за год превысит необлагаемый лимит: 1 млн ₽ × максимальную ключевую ставку года. С превышения удерживается НДФЛ.
АСВ вернёт деньги в пределах 1,4 млн ₽ вместе с процентами в течение 14 дней после отзыва лицензии.


